技術轉讓作為科技成果轉化的重要方式,不僅涉及商業談判與法律協議,更牽涉一系列復雜的稅務處理問題。對于轉讓方與受讓方而言,厘清相關涉稅事項,不僅是合規經營的基本要求,也是優化交易成本、防范稅務風險的關鍵。
一、技術轉讓的主要稅種與政策概覽
我國針對技術轉讓的稅收政策,旨在鼓勵創新與成果轉化,主要涉及增值稅、企業所得稅等稅種,并給予特定優惠。
- 增值稅方面:納稅人提供技術轉讓、技術開發和與之相關的技術咨詢、技術服務,通常可以享受免征增值稅的優惠。但需注意,必須持相關技術合同到省級科技主管部門進行認定,并開具增值稅免稅發票。
- 企業所得稅方面:符合條件的技術轉讓所得,在一個納稅年度內,居民企業轉讓技術所有權所得不超過500萬元的部分,免征企業所得稅;超過500萬元的部分,減半征收企業所得稅。此處的“符合條件”通常指轉讓的是專利技術、計算機軟件著作權、集成電路布圖設計權、植物新品種、生物醫藥新品種等,且需經省級以上科技部門認定。
二、常見涉稅問題與注意事項
- 技術轉讓與技術服務的區分:這是實踐中極易混淆之處。單純的技術轉讓(如專利權轉讓)通常可享受稅收優惠,而附帶的技術培訓、后續支持等服務,若未單獨核算定價,可能導致整個合同無法享受優惠。建議在合同中清晰劃分不同業務的價款。
- 跨境技術轉讓的稅務考量:向境外轉讓技術,除可能享受國內免稅優惠外,還需考慮預提所得稅、稅收協定待遇、以及受讓方所在國的稅務影響。例如,依據中國與其他國家簽訂的稅收協定,特許權使用費稅率可能得以降低。
- 關聯方技術轉讓的合規性:集團內部的技術轉讓定價(轉讓定價)必須遵循獨立交易原則,避免因定價不公允而被稅務機關進行納稅調整。準備完整的同期資料文檔至關重要。
- 優惠政策的程序性要求:享受稅收優惠并非自動生效。企業需按規定完成技術合同認定登記、備案等行政程序,并留存好技術轉讓合同、知識產權證書、認定證明、收入明細賬等資料備查。
三、風險防范與籌劃建議
- 事前規劃:在交易架構設計階段,就應引入稅務專業人士,結合交易目的、雙方身份(境內/境外、關聯/非關聯)及技術內容,評估最優稅務方案。
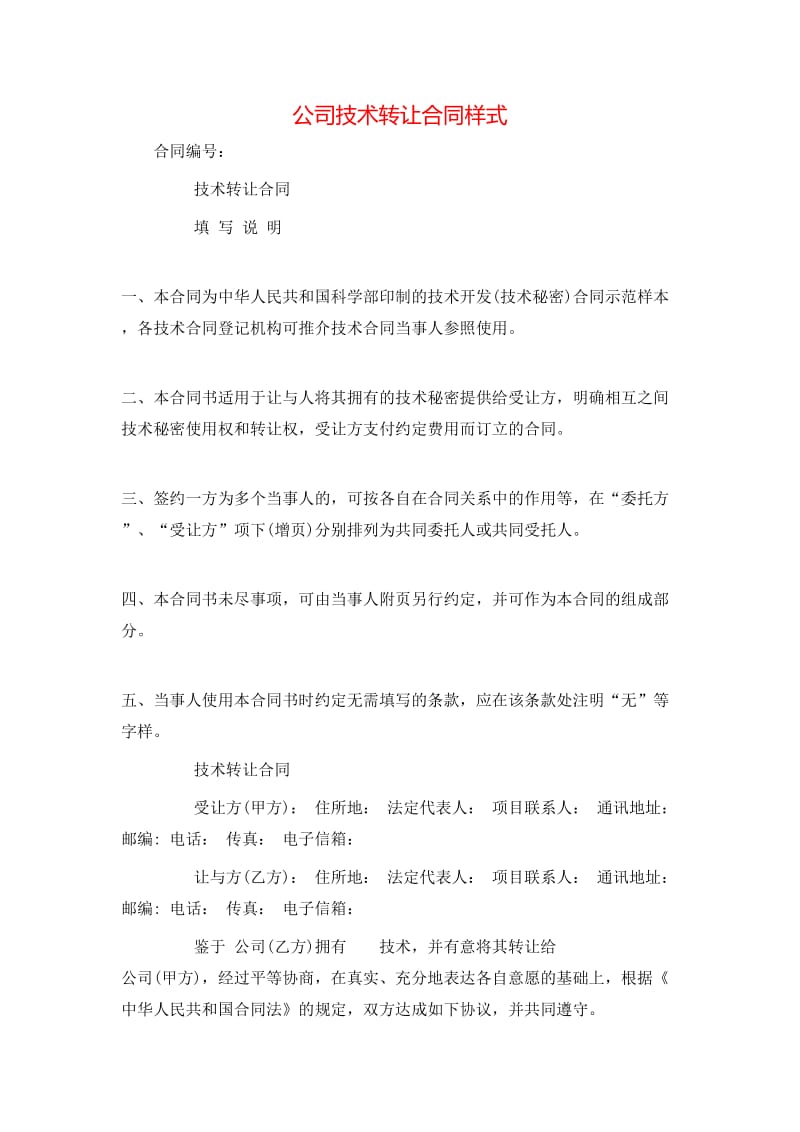
- 合同定稿:合同條款應明確技術標的、轉讓性質(所有權/使用權)、價款構成、支付方式與時間,這直接關系到收入確認時點和稅務處理方式。
- 合規管理:建立完善的內部流程,確保及時、準確地完成認定、備案、申報及資料保管工作,避免因程序瑕疵喪失優惠資格或引發處罰。
- 持續關注:稅收政策會動態調整,企業需密切關注財政部、國家稅務總局發布的最新法規與解釋,確保長期合規。
技術轉讓中的稅務問題專業性較強,優惠政策與嚴格條件并存。交易雙方唯有透徹理解規則、嚴謹履行程序、并做好全程管理,才能合法合規地享受政策紅利,確保技術轉讓交易平穩、高效地完成,真正促進技術價值的實現與流動。